2020年中国消防机器人市场现状分析 行业促进智慧消防持续发展
一、消防机器人概述
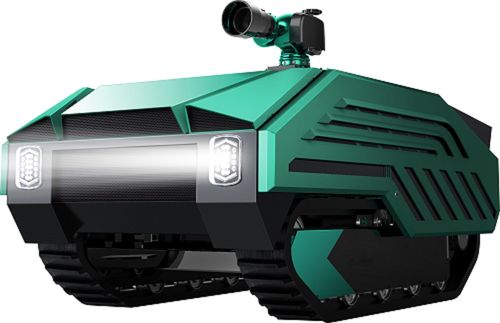
消防机器人是一种用于灭火、救援和灾害现场处理的特种机器人,能够替代消防人员进入高温、浓烟、有毒、易燃易爆等危险环境执行任务。根据功能不同,消防机器人主要分为灭火机器人、排烟机器人、侦察机器人、救援机器人等类型。随着人工智能、物联网、传感器等技术的发展,消防机器人正朝着智能化、多功能化方向演进。
二、2020年中国消防机器人市场现状
1. 市场规模与增长
2020年,中国消防机器人市场保持快速增长态势。尽管受新冠疫情冲击,上半年部分项目交付延迟,但全年市场规模仍实现同比正增长。据相关数据统计,2020年中国消防机器人市场规模约为XX亿元(具体数据因统计口径不同略有差异),同比增长约XX%。市场增长主要受益于国家应急管理体系改革深化、智慧消防建设推进以及地方政府对消防装备升级的持续投入。
2. 产品结构
从产品类型看,灭火机器人占据主导地位,市场份额超过60%,主要应用于石油化工、仓库等高风险场所;排烟机器人占比约15%,用于地下空间、隧道等排烟需求;侦察机器人占比约12%,适用于危险环境侦察;其余为救援、破拆等多功能机器人。
3. 区域分布
从需求区域看,华东地区占比最高,约35%,主要因该地区经济发达、化工园区密集且对消防安全要求较高;华北、华南地区分别占比约20%和18%;中西部地区随着基础设施补短板,市场潜力逐步释放。
4. 竞争格局
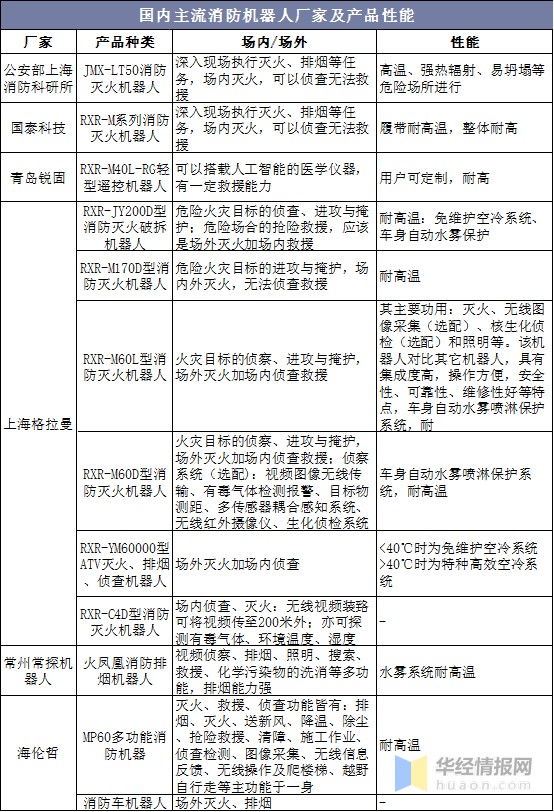
市场参与者主要包括专业机器人企业、消防装备企业及科研院所。中信重工、新松机器人、海伦哲等企业在市场中占据一定份额。行业集中度逐步提升,但整体竞争仍较为分散,产品同质化现象存在,高端市场仍依赖进口。
三、行业促进智慧消防持续发展
1. 政策驱动智慧消防建设
2020年,国家层面持续推进应急管理体系和能力现代化建设。《关于推进应急管理信息化建设的意见》(应急〔2020〕9号)等政策文件印发,将智慧消防纳入应急管理信息化整体框架,提出利用物联网、大数据、人工智能等技术提升火灾防控和应急救援能力。消防机器人作为智慧消防感知与执行层的关键装备,迎来政策红利。
2. 智慧消防需求拉动机器人应用
智慧消防要求实现火灾监测、预警、处置的智能化闭环。消防机器人可接入物联网平台,实现远程监控、自主导航和协同作战。在2020年疫情防控期间,部分城市利用消防机器人进行高风险场所洗消、监测,凸显了无人化装备的价值。智慧城市建设中,消防机器人与智慧安防、智慧应急系统融合,催生新的应用场景。
3. 技术演进赋能行业发展
5G、人工智能、边缘计算等技术在消防机器人上加速应用。2020年,5G消防机器人开始试点,利用高带宽、低时延特性实现高清视频实时回传与远程精准控制;AI视觉识别技术提升火源定位和自主决策能力;轻量化材料与电池技术进步延长了机器人续航。技术迭代推动产品性能提升,为行业持续发展奠定基础。
四、面临的问题与挑战
• 产品同质性较高,部分关键零部件依赖进口;
• 消防机器人单体价格较高,基层消防单位采购预算有限;
• 缺乏统一的互联互通标准,系统兼容性不足;
• 复杂灾害场景下的自主作业能力仍需提升。
五、趋势与建议
随着智慧消防建设深入,预计2021-2025年消防机器人市场将保持年均15%-20%的增速。多功能集成、人机协同、集群作战等成为发展趋势。建议:完善标准体系,推动互联互通;加强产学研合作,突破核心部件瓶颈;探索租赁、共享等商业模式,降低应用门槛;深化智慧消防平台整合,实现数据共享与跨系统协同。
2020年,中国消防机器人市场在疫情考验下展现出韧性与潜力,行业在政策、需求和技术的多重驱动下,正加速融入智慧消防体系。消防机器人将不再是孤立装备,而是智慧消防网络的重要节点,持续推动消防安全治理向数字化、智能化、无人化转型升级。
如若转载,请注明出处:http://www.nachuankeji.com/product/53.html
更新时间:2026-11-21 16:01:20